央行数字货币运行架构:从央行到商业银行,双层体系怎么跑通
央行数字货币(e-CNY)的运行架构,核心是一套双层分离的设计逻辑。央行管发行和回收,商业银行做运营央行数字货币运行架构,对接公众的钱包和商户。这套体系把货币主权和零售服务做了明确切割,央行不必直接面对亿万用户。理解它,关键拆成发行端、流通端、技术底座三层来看。
发行端,央行数字人民币中心维护基础账本,记录全部数字货币的总量与流转轨迹。商业银行作为二级运营节点接入,承担开户、兑换、支付清算等日常业务。用户去银行兑出数字人民币,资金从该银行在央行的备付金账户划转,央行侧账本同步完成更新。货币发行权始终集中在央行,任何运营机构都无权超发。
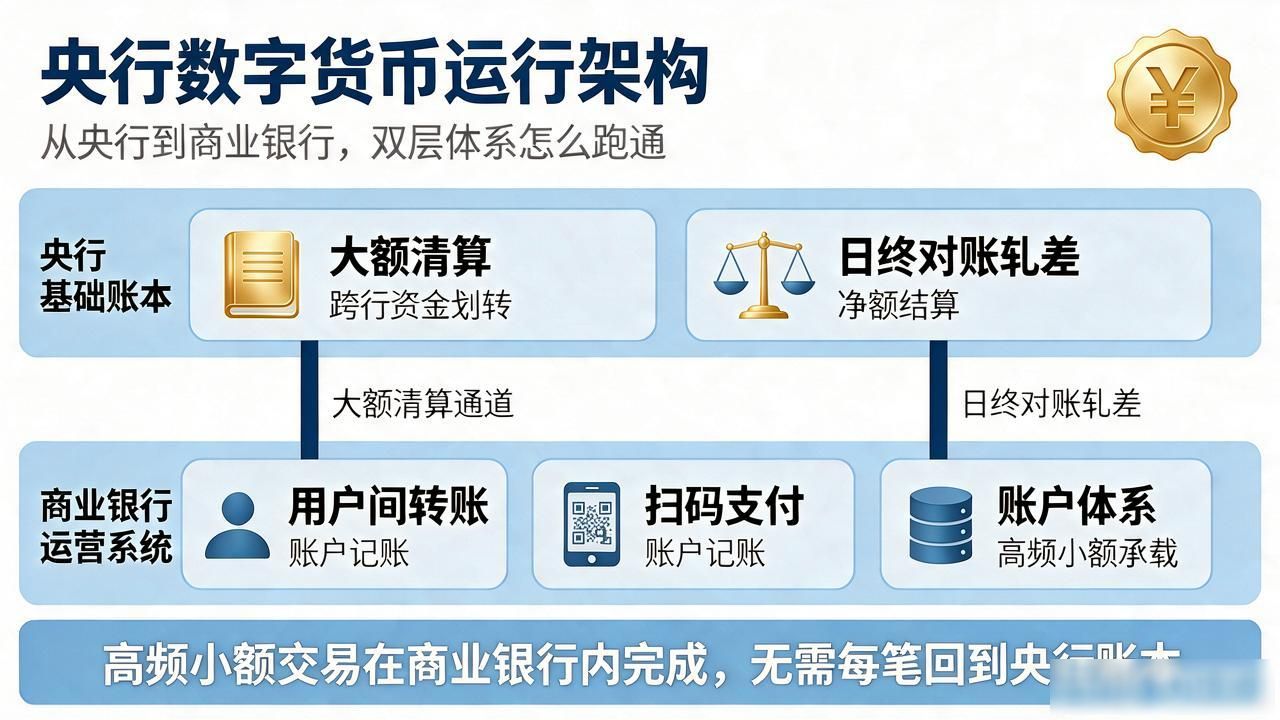
流通端,用户间的转账、扫码支付跑在商业银行的运营系统里,走的是账户内记账,不必每笔都回到央行基础账本。但大额清算和日终对账,商业银行须回央行系统做轧差。这种设计让日常交易响应极快,高频小额场景的吞吐量不受限制,是双层架构最直接的用户体验收益。
技术底座层面,央行数字货币采用可控匿名机制央行数字货币运行架构:从央行到商业银行,双层体系怎么跑通,发行方掌握全链路数据,用户侧保留交易隐私。各运营机构间通过标准接口互通,跨境互操作通道也已预留,后续可对接SWIFT体系。整套架构的设计哲学,是在货币主权、金融效率和个人隐私三者之间找平衡。