数字货币基金到底怎么运作?普通人下单前必须搞懂的几件关键事
数字货币基金这两年确实把不少人拉进了"另类投资"的圈子。它不是让你直接买币,而是用基金产品结构去承载数字资产的敞口,门槛和风险都被重新包装过。说几句实在的。
说白了,对应数字货币的基金分几类。一类是ETF,在交易所上市,底层资产直接持有比特币或以太坊,美股市场那几只合规现货ETF就是典型;另一类是结构化产品,用期权、期货组合模拟币价走势,不实际持仓;还有一类走信托或合伙架构,面向高净值客户。结构不同,流动性、税收、申赎规则完全不一样,别只看名称就冲进去。
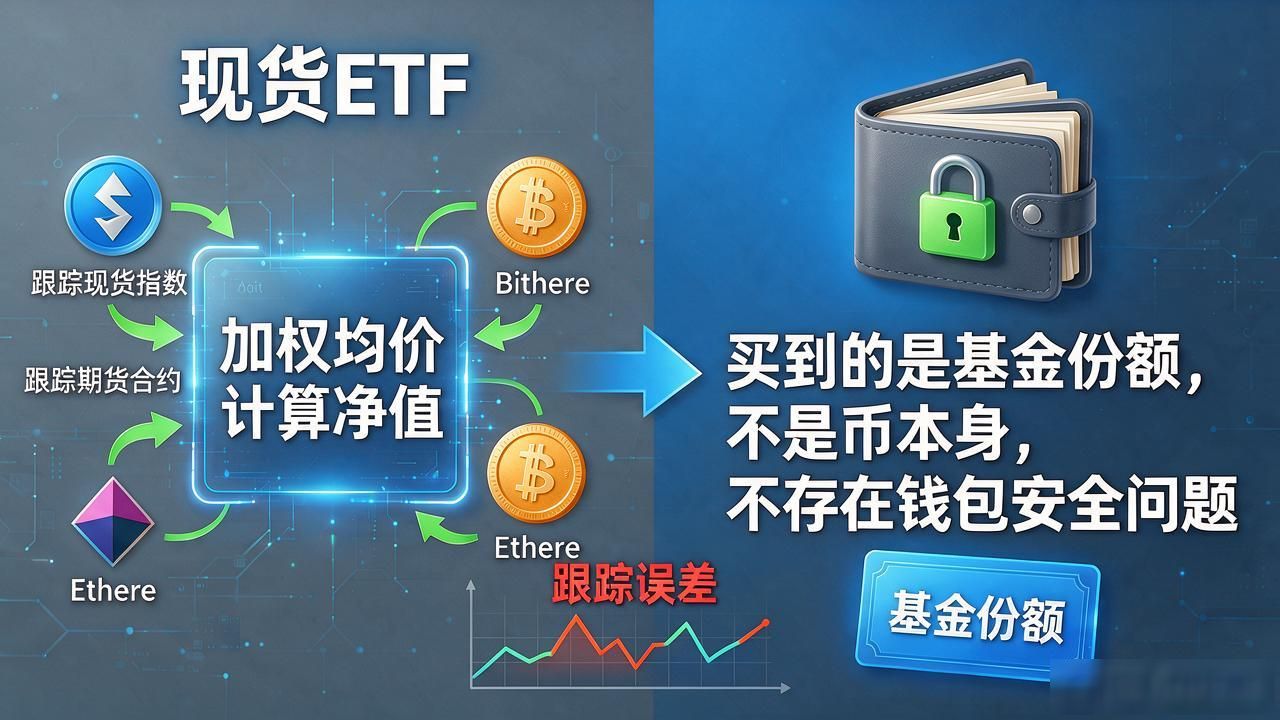
拿现货ETF举例,它每天按加权均价计算净值,跟踪指定期货合约或现货指数。你买到的是基金份额,不是币本身,不存在钱包安全问题。但跟踪误差绕不开——币圈波动大对应数字货币的基金,合约展期、溢价折价会放大偏离,一天两三个百分点很常见。结构化产品更复杂,杠杆倍数、止损线、到期日全写在条款里,不细读就是盲买。
风险方面,别被"基金"两个字骗了,觉得跟买银行理财差不多。数字货币本身波动率是传统资产数倍,叠加基金结构的杠杆和衍生品特性,极端行情下一天亏两位数很正常。汇率突变、监管政策收紧、交易所暴雷(参考FTX那波),都会通过净值直接传导到你账户。它不是稳压器,是放大器。
真要参与数字货币基金到底怎么运作?普通人下单前必须搞懂的几件关键事,几个实操细节值得留意:确认基金是现货型还是衍生品型,差别极大;看清申赎T+几、最低投资额、管理费(不少收1%到2%年化);通过QDII或港股通渠道买入的,留意外汇额度和税负;别把全部资金压在单一币种对应的基金上,分散到两三个产品至少能平滑一点波动。