农商行数字货币优化:结算、风控、系统怎么改
我在县里一家农商行负责科技条线,数字货币从试点跑到现在,最大的感受是:技术不是瓶颈,业务和系统怎么咬合才是。说说我们在结算、风控、底层架构上实际改了什么。
最头疼的是跨行清算。农商行的客户大多是种养殖户和小商户,单笔金额小、频次高,原来的清算通道走央行代理行,延迟明显。我们把本地商户的小额高频交易切到数字钱包直付,清算周期从T+1压到秒级到账,农户卖菜的钱当天就能花。
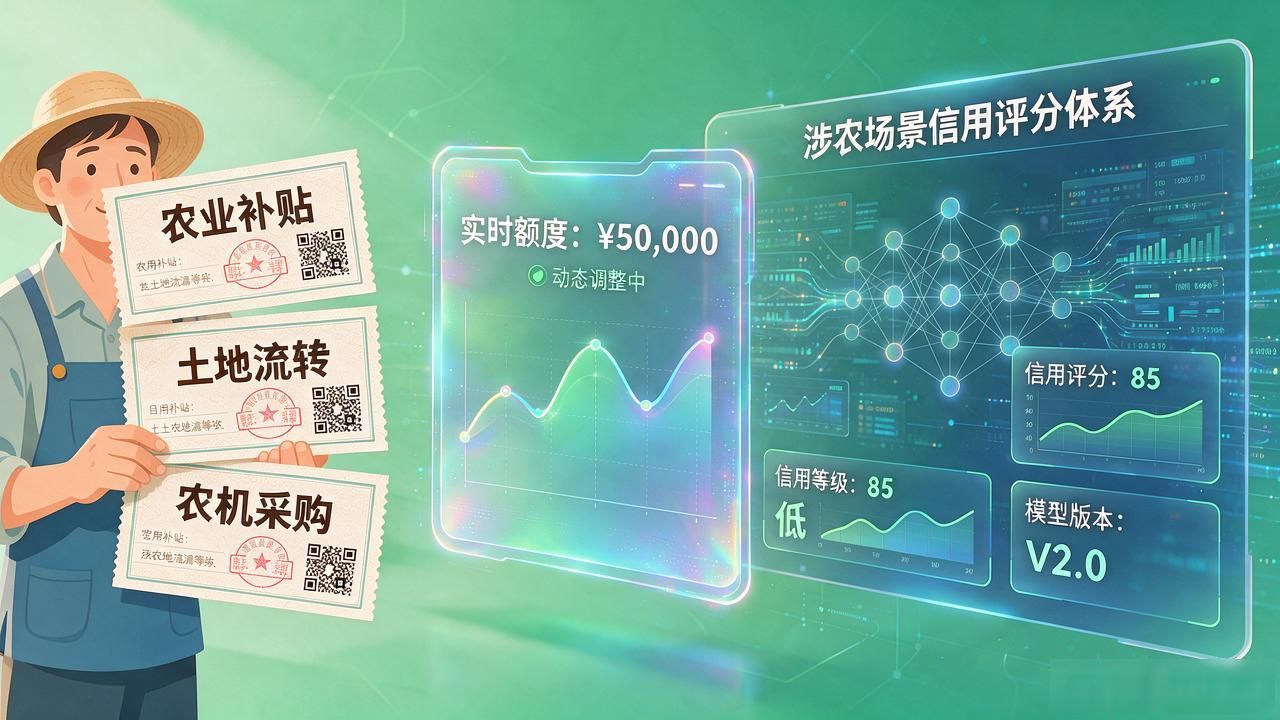
风控这块,我们没照搬大行的模型。农商行客户征信数据稀薄,很多农户没有传统信用记录。我们接了农业补贴、土地流转、农机采购这几条数据,建了一套基于涉农场景的信用评分,把数字货币钱包的额度动态调整做进去,既控住了风险,也没把真正需要资金的农户挡在外面。
底层架构上农商行数字货币优化,没花大钱换整套核心系统,而是在原有银行核心和数字货币模块之间加了一层适配中间件农商行数字货币优化:结算、风控、系统怎么改,把账户映射、交易对账、异常回滚统一封装。省下的资源投到本地化部署和离线支付能力上,乡镇信号不好的时候,商户收款终端能脱机记账,联网后自动同步。
跑了两年,最实在的一条经验:别追求功能全,把高频场景跑顺比堆功能重要。我们砍掉跨境、理财等低频模块,集中力量把存取、转账、扫码、信贷四条线打磨到零故障,客户满意度反而上去了。


