数字货币的本质和作用:不是换个壳子,而是把结算规则重新写了一遍
干了十五年银行支付系统,我把数字货币反复拆解过几百遍。说白了数字货币的本质和作用:不是换个壳子,而是把结算规则重新写了一遍,数字货币不是把纸币印成二维码,它是一套以密码学为骨架、以可编程性为肌肉的结算工具。它解决的核心问题只有一个:让钱在从A到B的途中,不经过任何中间人也能完成清算。
很多人纠结它和法币是不是两回事。不是。数字货币是法币的数字化表达,它的价值锚定在主权信用上,不是靠算法自动调节供需。你看到的比特币是另一种东西,央行发的数字货币本质上是把现金搬进了系统,背后站着国家储备和货币政策工具。
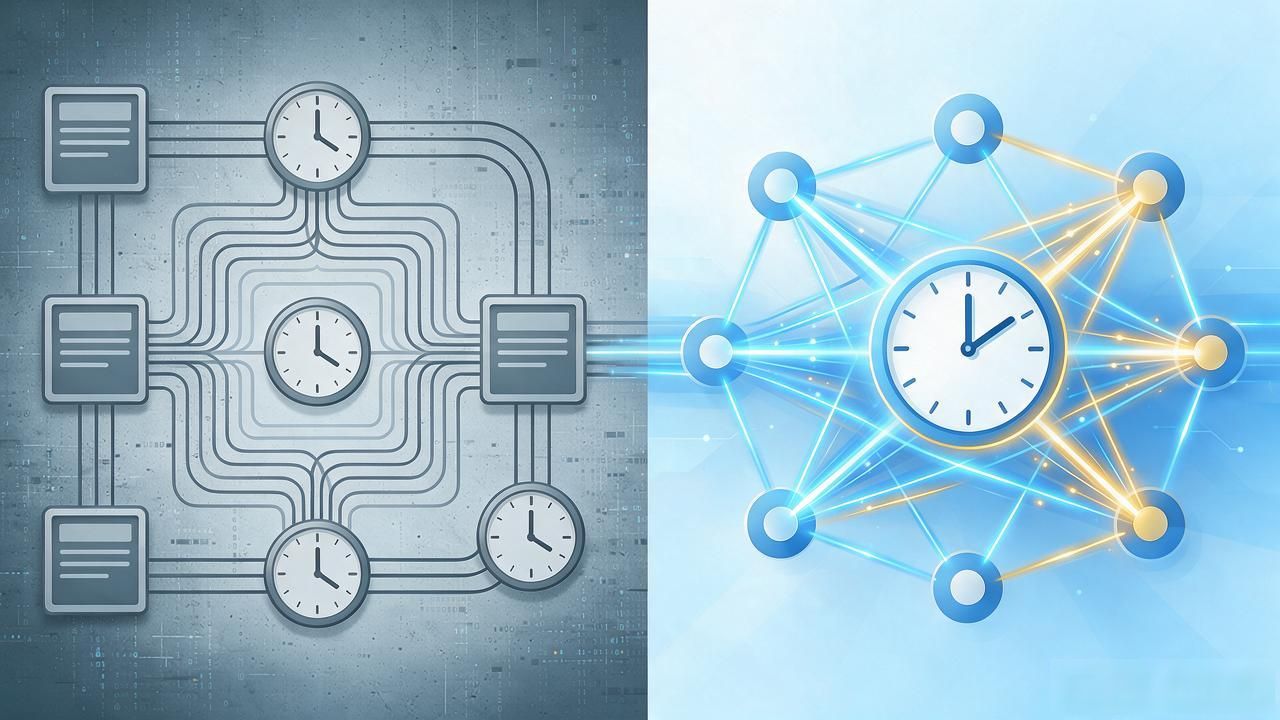
落到实际场景,最直观的变化在跨境和批发层面。过去一笔跨境结算走SWIFT,中间经过四五个代理行,T+2甚至T+3才到账。数字货币直接点对点完成原子交换数字货币的本质和作用,同一秒内完成结算和交割,手续费砍掉一大截。小到扫码付款,大到国债分销,底层通道都换了。
往深一层想,可编程性意味着条件支付、自动分账、智能合约嵌入。未来每一笔资金流里可以写死用途——教育拨款只能进学校账户,专项资金到期自动退回。这把监管从"事后审计"前移到了"事中控制"。
你平时转账、还款、发工资,有没有留意过背后其实有两条路径在跑?一条是传统账户扣款,一条是数字法币直连。当两条路并跑的时候,你觉得哪条会先变成唯一的那条?